SALARIE MULTI-EMPLOYEURS ET COTISATION ANNUELLE

Qu'est-ce qu'un salarié multi-employeurs ?

Un salarié multi-employeur est un travailleur qui remplit simultanément plusieurs contrats de travail et dont les emplois sont suffisamment similaires pour que le suivi de sa santé au travail soit mutualisé. Plus précisément, trois conditions cumulatives doivent être réunies :

  1. Pluralité de contrats : il exécute simultanément au moins deux contrats de travail (CDD ou CDI ou mixtes).
  2. Emplois identiques : les emplois occupés relèvent de la même catégorie socioprofessionnelle selon la nomenclature des professions (même code PCS).
  3. Même type de suivi de santé : le type de suivi individuel de l’état de santé au travail doit être identique pour tous les postes occupés (par exemple, SI, SIR ou SIA).

Qui est l'employeur principal ?

L’employeur principal du salarié en suivi mutualisé est l’employeur pour lequel la date de début de poste du salarié est la plus ancienne parmi tous les contrats actifs. Tous les autres employeurs du salarié sont considérés comme “employeurs secondaires”.

C’est le service de Prévention et de Santé au Travail de l’employeur principal qui est censé réaliser le suivi du salarié.

Quelles sont les modalités de répartition du coût de la mutualisation entre les employeurs ?

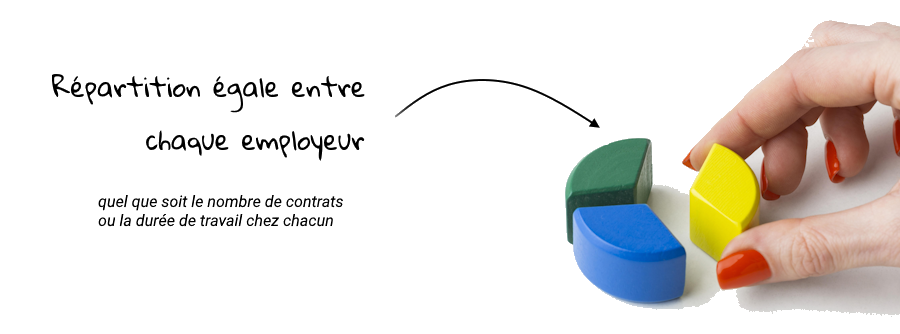
Pour calculer cette répartition, le service se base sur le nombre de salariés multi-employeurs occupant des emplois identiques.

Concrètement, comment cela se passe pour ma déclaration ?

Afin que le logiciel puisse repérer tous les salariés multi- employeurs présent dans la base de données, il est nécessaire que tous les adhérents aient validés leur déclaration 2026 respective. Les adhérents recevront une facture avec le calcul d’une cotisation pleine pour tous les salariés.

A la fin de la campagne de déclaration 2026, APST68 calculera le partage de la cotisation entre les adhérents concernés par le(s) salarié(s) en suivi-mutualisé.

Tous les adhérents pour lesquels une facture a été générée pour le salarié en suivi-mutualisé seront éligibles à l’émission d’un avoir à déduire de la facture de cotisation annuelle 2026.

Nos dernières actus !

Mois sans tabac 2026 : osez relever le défi
22Oct

Mois sans tabac 2026 : osez relever le défi

Le Mois sans tabac revient en novembre ! C'est le…
Changer de regard sur le TDAH au travail
20Oct

Changer de regard sur le TDAH au travail

Le TDAH reste encore méconnu au travail. À l’occasion du…
Quelque chose rôde dans vos locaux…
19Oct

Quelque chose rôde dans vos locaux…

Notre nouveau jeu de prévention est en ligne : 6…

L’automne de la prévention
28Sep

L’automne de la prévention

L'automne est une saison idéale pour rappeler que la prévention…